Des commissions qui se calculent toutes seules, et pourquoi les commerciaux cessent de les contester
Le jour des commissions suit le même scénario dans presque toutes les forces de vente terrain : le commercial arrive avec son carnet, le bureau arrive avec son rapport, et les…
Le jour des commissions suit le même scénario dans presque toutes les forces de vente terrain : le commercial arrive avec son carnet, le bureau arrive avec son rapport, et les deux chiffres ne concordent pas. Une demi-heure plus tard, plus personne ne se souvient de quel client venait l'écart.
Ce qui coûte cher, ce n'est pas la demi-heure. C'est qu'elle se répète chaque mois, avec chaque commercial, et que pendant ce temps le commercial est convaincu que l'entreprise lui prend quelque chose. Une équipe qui ne fait pas confiance au calcul de sa propre rémunération vend moins bien.
Le litige ne porte presque jamais sur le pourcentage
Quand un commercial conteste sa commission, il ne conteste presque jamais les 5 %. Il conteste ce qui est entré dans le calcul : si la facture d'août compte, si le retour du client qui a refusé la livraison a été déduit deux fois, si la commande qu'il a prise mais qu'un autre a livrée lui revient.
Il conteste l'assiette, pas le taux. Et l'assiette est justement la partie qui n'est presque jamais écrite avec précision. Le pourcentage est convenu dès le premier jour et tout le monde s'en souvient ; les règles sur ce qui s'ajoute et ce qui se retranche se décident au fil de l'eau, mois après mois, et varient selon la personne qui prépare le rapport.
Facturé ou encaissé : la décision qui tranche tout le reste
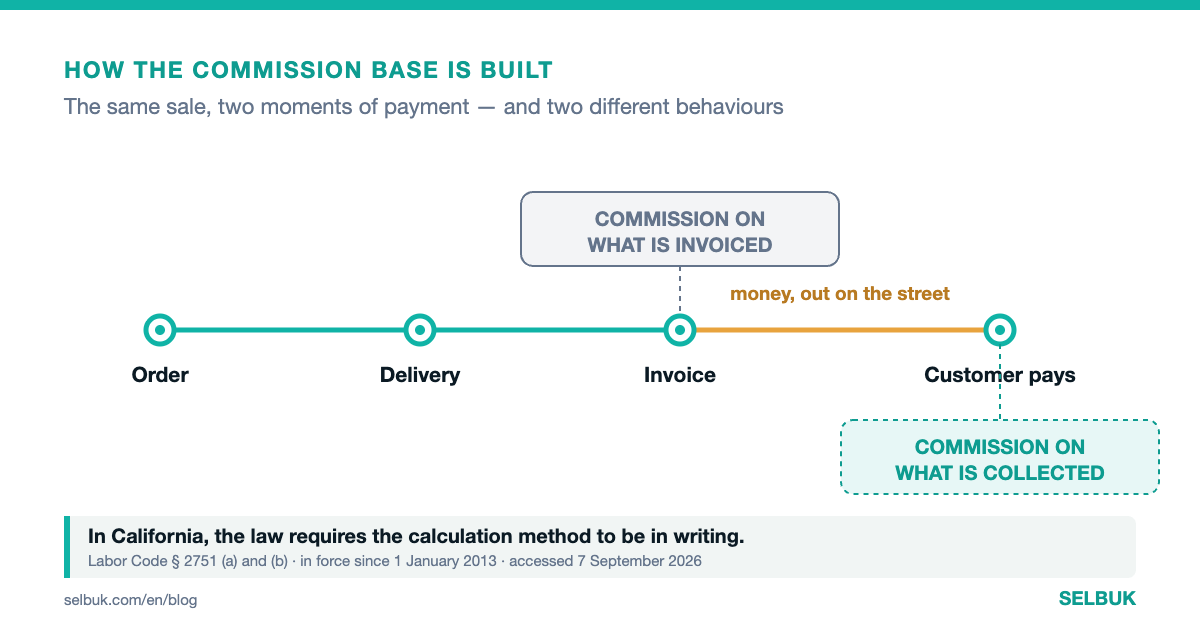
Il existe deux façons de construire l'assiette, et mieux vaut en choisir une délibérément, car ce choix modifie le comportement de toute l'équipe.
Commission sur le facturé
Elle est versée à l'émission de la facture. C'est simple, c'est rapide, et le commercial la comprend sans qu'on ait à la lui expliquer. Le problème apparaît plus tard : peu importe au commercial que le client paie ou non. Son travail s'est arrêté à la porte, et les créances sont l'affaire de quelqu'un d'autre.
Commission sur l'encaissé
Elle est versée à l'encaissement. Le commercial cesse de vendre aux clients qui ne paient pas, puisque leur vendre ne lui rapporte rien. Elle demande plus d'explications et retarde son versement, mais elle aligne le commercial sur la seule chose qui compte vraiment pour l'entreprise.
La plupart des activités de tournée qui portent leurs propres créances finissent par adopter la seconde, ou un mélange : une partie à la facturation, le reste à l'encaissement. Ce qui ne fonctionne pas, c'est de n'avoir jamais tranché et de régler chaque cas au moment où il se présente, le commercial attendant devant le bureau.
Ce qui fait qu'un calcul n'est plus contesté
Une commission cesse d'être un sujet de discussion lorsqu'elle remplit quatre conditions. Aucune des quatre ne relève du logiciel : elles relèvent de la conception. L'outil permet seulement de les tenir dans la durée, mois après mois.
- Elle provient de la même source que la vente. Si la vente vit dans le système et que la commission se calcule dans un tableur à part, l'écart entre les deux n'est qu'une question de temps.
- Elle est visible pendant le mois, pas à la fin. Un commercial qui consulte son cumul le 12 peut encore changer de cap. Celui qui le découvre le 30 ne peut que se plaindre.
- Elle est détaillée ligne par ligne. Pas « 420 000 $ ». Quels documents, de quels clients, pour quel montant, et ce qui a été déduit. La discussion s'arrête quand quelqu'un peut montrer la ligne du doigt.
- Les règles sont écrites avant le début de la période. Ce qui se passe avec les retours, les acomptes, le client qui paie la moitié et la commande prise par un commercial et livrée par un autre.
La quatrième est celle que l'on saute le plus souvent, et la plus difficile à mettre en place. Les trois premières se règlent avec des outils ; celle-là se règle par écrit, et elle doit être écrite avant que le cas particulier ne se présente, pas le jour où il arrive.
Mettre l'accord par écrit n'est pas une formalité
En Californie, l'article 2751 du Code du travail exige que tout contrat de travail dont le mode de rémunération prévu comporte des commissions soit écrit et précise la méthode de calcul et de versement des commissions. L'employeur doit également remettre au salarié un exemplaire signé du contrat et conserver un accusé de réception signé.
Il s'agit d'une obligation locale : elle couvre les services fournis dans cet État et s'applique depuis le 1er janvier 2013 (texte officiel de l'article, consulté le 7 septembre 2026).
Mais l'idée de fond vaut pour n'importe quel pays : une méthode de calcul écrite et remise protège les deux parties. Le commercial sait à quoi s'attendre, et l'entreprise a de quoi répondre lorsque quelqu'un formule une réclamation six mois plus tard.
Ce qui arrive aux créances clients
Quand la commission est versée sur l'encaissé, le recouvrement cesse d'être une tâche administrative pour devenir l'intérêt même du commercial. Personne n'a besoin de le relancer pour qu'il appelle le client en retard de paiement : c'est son propre argent qui traîne dehors.
L'effet secondaire est plus intéressant encore. Le commercial commence à filtrer avant de vendre. Il arrête de charger de la marchandise chez le client qui a déjà trois factures en souffrance, parce qu'il sait que cette vente ne lui rapportera rien et va lui gâcher son mois.
Ce filtre, appliqué par la personne qui connaît le client et se tient devant sa porte, fonctionne généralement mieux qu'une politique de crédit décidée au bureau à partir d'un rapport vieux de deux semaines.
Quoi mesurer
- Réclamations sur les commissions par période : combien, et de quel commercial. C'est la mesure directe de la compréhension du calcul.
- Jours entre la clôture de la période et le versement : au-delà d'une semaine, le commercial perd le lien entre ce qu'il a fait et ce qu'il a touché.
- Écart entre calculé et versé : il devrait être nul. S'il ne l'est pas, il y a des ajustements manuels, et c'est de là que viennent la plupart des réclamations.
- Commission sur le facturé contre commission sur l'encaissé : l'écart entre les deux donne la taille réelle de votre problème de créances.
La dernière est la plus utile et presque personne ne la regarde. Si un commercial génère cent en commission sur le facturé et soixante sur l'encaissé, ces quarante ne sont pas un problème de commission : c'est un problème de choix des clients à qui il vend.
Un commercial ne conteste pas une commission qu'il peut vérifier lui-même. Il conteste celle qui arrive toute faite, sous forme de chiffre rond, sans aucun détail derrière.
Par où commencer
Ne commencez pas par faire passer l'assiette du facturé à l'encaissé. Ce changement touche la rémunération de l'équipe et exige un préavis, une transition et sans doute une période mixte. Le faire d'un mois sur l'autre sera perçu comme une baisse de salaire, et à juste titre.
Commencez par ce qui ne vous coûte rien : permettez à chaque commercial de voir son cumul du mois, avec le détail des documents qui le composent, quand il le souhaite et sans rien demander à personne. Rien qu'avec cela, les réclamations du jour des commissions diminuent avant même que vous ayez changé une seule règle.
Ensuite, écrivez les règles des cas particuliers tant qu'aucun cas particulier n'est sur la table. Il est bien plus facile de s'accorder sur le traitement d'un retour pendant un mois calme que le jour où survient un gros retour et où un commercial attend une réponse.
Cet article est fourni à titre informatif et ne constitue pas un conseil juridique, comptable ou en droit du travail. Les règles relatives aux commissions et aux salaires varient selon les pays : vérifiez-les auprès de votre avocat ou de votre expert-comptable.