Comissões que se calculam sozinhas, e por que os vendedores param de discuti-las
O dia das comissões segue o mesmo roteiro em quase toda operação de vendas externas: o vendedor aparece com o caderninho, o escritório aparece com o relatório, e os dois números…
O dia das comissões segue o mesmo roteiro em quase toda operação de vendas externas: o vendedor aparece com o caderninho, o escritório aparece com o relatório, e os dois números não batem. Meia hora depois, ninguém lembra de qual cliente veio a diferença.
O caro não é a meia hora. É que ela se repete todo mês, com cada vendedor, e que, enquanto dura, o vendedor está convencido de que a empresa está tirando algo dele. Uma equipe que não confia na conta da própria remuneração vende pior.
A discussão quase nunca é sobre o percentual
Quando um vendedor contesta a comissão, quase nunca está contestando os 5%. Está contestando o que entrou no cálculo: se aquela nota de agosto conta, se a devolução do cliente que recusou a entrega foi descontada duas vezes, se o pedido que ele tirou mas outro entregou é dele.
Ele discute a base, não a taxa. E a base é justamente a parte que quase nunca está escrita com precisão. O percentual é combinado no primeiro dia e todo mundo lembra; as regras sobre o que soma e o que subtrai vão sendo decididas pelo caminho, mês a mês, e mudam conforme quem monta o relatório.
Faturado ou recebido: a decisão que resolve todo o resto
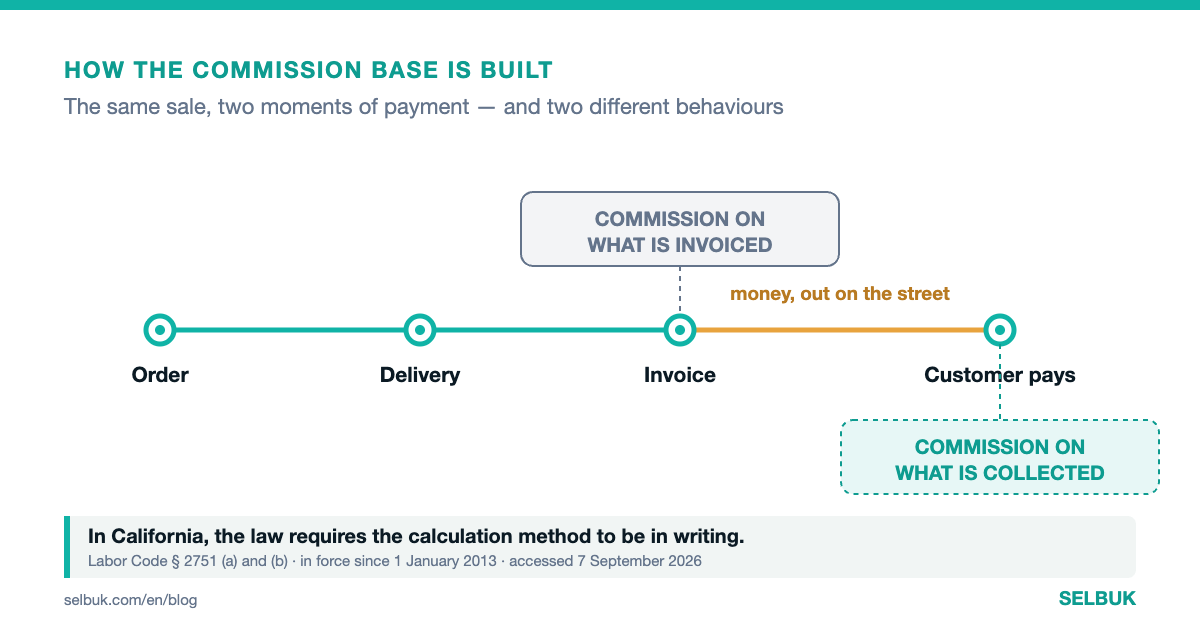
Há duas formas de montar a base, e vale escolher uma de propósito, porque a escolha muda o comportamento de toda a equipe.
Comissão sobre o faturado
É paga quando a nota é emitida. É simples, é rápida e o vendedor entende sem que ninguém precise explicar. O problema aparece depois: para o vendedor, tanto faz se o cliente paga. O trabalho dele terminou na porta, e o contas a receber é problema de outra pessoa.
Comissão sobre o recebido
É paga quando o dinheiro entra. O vendedor para de vender para quem não paga, porque vender para essas pessoas não lhe rende nada. Exige mais explicação e atrasa o pagamento dele, mas alinha o vendedor com a única coisa que de fato importa para a empresa.
A maioria das operações de rota que carregam a própria carteira de recebíveis acaba na segunda opção, ou num modelo misto: uma parte no faturamento e o restante no recebimento. O que não funciona é nunca ter decidido e resolver cada caso quando ele aparece, com o vendedor esperando na frente da mesa.
O que faz um cálculo deixar de ser discutido
Uma comissão deixa de ser assunto quando cumpre quatro condições. Nenhuma das quatro é sobre software: são sobre desenho. A ferramenta só as torna sustentáveis mês após mês.
- Vem da mesma fonte que a venda. Se a venda está no sistema e a comissão é calculada numa planilha à parte, é só questão de tempo até as duas se descolarem.
- Fica visível durante o mês, não no fim. O vendedor que confere o acumulado no dia 12 ainda pode mudar o rumo. O que vê no dia 30 só pode reclamar.
- Traz o detalhe linha a linha. Não "US$ 420.000", mas quais documentos, de quais clientes, de quanto, e o que foi descontado. A discussão acaba quando alguém consegue apontar a linha.
- As regras são escritas antes de o período começar. O que acontece com devoluções, com adiantamentos, com o cliente que paga metade e com o pedido que um vendedor tirou e outro entregou.
A quarta é a mais pulada e a mais difícil de fazer. As três primeiras se resolvem com ferramenta; essa se resolve por escrito, e precisa ser escrita antes de o caso estranho aparecer, não no dia em que ele aparece.
Colocar o acordo por escrito não é formalidade
Na Califórnia, a seção 2751 do Labor Code exige que todo contrato de trabalho cuja forma de pagamento prevista envolva comissões seja feito por escrito e estabeleça o método pelo qual as comissões são calculadas e pagas. O empregador também deve entregar ao empregado uma cópia assinada do contrato e guardar um recibo assinado dessa entrega.
É uma obrigação local: abrange serviços prestados naquele estado e está em vigor desde 1º de janeiro de 2013 (texto oficial da seção, consultado em 7 de setembro de 2026).
Mas a ideia de fundo vale para qualquer país: um método de cálculo escrito e entregue protege os dois lados. O vendedor sabe o que esperar, e a empresa tem com o que responder quando alguém fizer uma reclamação seis meses depois.
O que acontece com o contas a receber
Quando a comissão é paga sobre o recebido, a cobrança deixa de ser tarefa administrativa e passa a ser interesse do próprio vendedor. Ninguém precisa ir atrás dele para que ligue para o cliente atrasado: é o dinheiro dele que está parado na rua.
O efeito colateral é ainda mais interessante. O vendedor começa a filtrar antes de vender. Ele para de empurrar mercadoria para o cliente que já tem três notas vencidas, porque sabe que essa venda não vai lhe pagar nada e ainda vai bagunçar o mês dele.
Esse filtro, aplicado por quem conhece o cliente e está na porta dele, costuma funcionar melhor do que uma política de crédito decidida no escritório a partir de um relatório de duas semanas atrás.
O que medir
- Reclamações de comissão por período: quantas e de qual vendedor. É a medida direta de se o cálculo é compreendido.
- Dias entre o fechamento do período e o pagamento: passou de uma semana, o vendedor perde a ligação entre o que fez e o que recebeu.
- Diferença entre o calculado e o pago: deveria ser zero. Se não for, há ajustes manuais, e é daí que vem a maioria das reclamações.
- Comissão sobre o faturado versus comissão sobre o recebido: a distância entre as duas é o tamanho real do seu problema de contas a receber.
A última é a mais útil e quase ninguém olha para ela. Se um vendedor gera cem de comissão sobre o faturado e sessenta sobre o recebido, esses quarenta não são um problema de comissão: são um problema de para quem ele está vendendo.
O vendedor não discute uma comissão que ele mesmo pode conferir. Discute a que chega pronta, como um número redondo, sem nenhum detalhe por trás.
Por onde começar
Não comece mudando a base do faturado para o recebido. Essa mudança mexe no bolso da equipe e exige aviso prévio, transição e provavelmente um período misto. Fazer isso de um mês para o outro é lido como corte de salário, e com razão.
Comece pelo que não custa nada: deixe cada vendedor ver o acumulado do mês, com o detalhe dos documentos por trás, quando quiser e sem pedir a ninguém. Só com isso, as reclamações no dia das comissões caem antes de você mudar uma única regra.
Depois, escreva as regras dos casos estranhos enquanto não há nenhum caso estranho na mesa. É muito mais fácil combinar o que acontece com uma devolução num mês tranquilo do que no dia em que aparece uma devolução grande e um vendedor esperando resposta.
Este artigo é informativo e não constitui assessoria jurídica, contábil ou trabalhista. As regras de comissões e salários variam de país para país: confirme-as com seu advogado ou seu contador.